
KITA INDONESIA soroti akuntabilitas belanja fasilitas pimpinan daerah dan akan memadankan temuan BPK TA 2025 dengan kegiatan TA 2026 untuk menguji kemungkinan berulangnya kelemahan tata kelola.
Luwu – Temuan Badan Pemeriksa Keuangan (BPK) atas belanja fasilitas rumah jabatan dan ruang kerja pimpinan daerah Kabupaten Luwu pada Tahun Anggaran (TA) 2025 menjadi perhatian dalam evaluasi tata kelola anggaran daerah. Laporan Hasil Pemeriksaan (LHP) BPK mencatat lima kegiatan terkait fasilitas rumah jabatan dan ruang kerja Bupati serta Wakil Bupati dengan total nilai kontrak sekitar Rp1,82 miliar.
Dalam pemeriksaan atas pekerjaan tersebut, BPK menemukan ketidaksesuaian volume pada sejumlah pekerjaan. Salah satunya berkaitan dengan rehabilitasi Rumah Jabatan Wakil Bupati. Sementara itu, pekerjaan Gedung Pertemuan Rumah Jabatan Bupati juga ditemukan mengalami kekurangan volume yang, menurut laporan pemeriksaan, telah disetorkan ke kas daerah.
Temuan tersebut memunculkan pertanyaan mengenai efektivitas pengawasan sejak perencanaan, pelaksanaan, pemeriksaan hasil pekerjaan, hingga pembayaran proyek fasilitas pimpinan daerah.
Memasuki 2026, perhatian publik tidak semestinya berhenti pada catatan pemeriksaan tahun sebelumnya. Status tindak lanjut, evaluasi penyebab ketidaksesuaian, dan langkah perbaikan sistem pengawasan menjadi aspek yang perlu dijelaskan secara terbuka oleh Pemerintah Kabupaten Luwu.
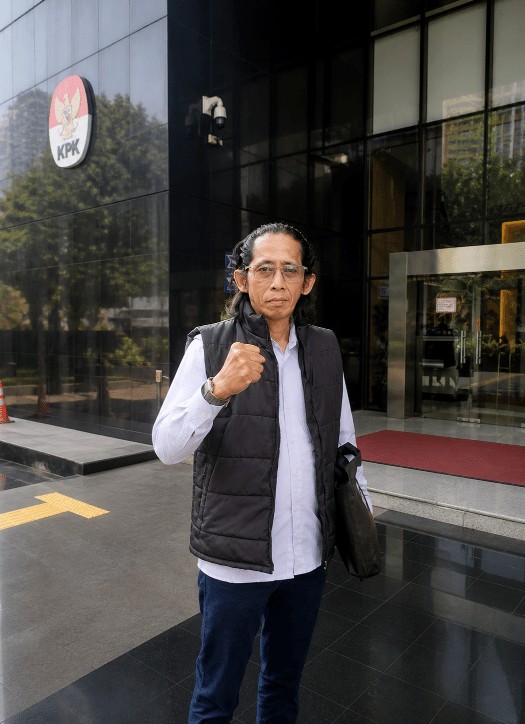
Ketua Dewan Kajian Strategis Lembaga Koalisi Integritas Indonesia (KITA INDONESIA), Arham MSi La Palellung, menilai temuan tersebut perlu dibaca dalam kerangka akuntabilitas pengelolaan anggaran dan pengendalian pemerintahan daerah.
“Rumah jabatan memang merupakan fasilitas kedinasan. Namun, penggunaan anggaran untuk fasilitas pimpinan daerah tidak boleh membuat standar pengawasan menjadi longgar. Setiap pekerjaan harus sesuai kontrak, setiap pembayaran harus didukung hasil pemeriksaan yang memadai, dan setiap pejabat harus bertanggung jawab sesuai kewenangannya,” kata La Palellung, Rabu (14/10/2026) di Makassar.
Menurutnya, sorotan terhadap kepemimpinan Bupati bukan berarti menuduh kepala daerah terlibat langsung dalam ketidaksesuaian teknis pekerjaan. Namun, kepemimpinan pemerintahan juga berkaitan dengan kemampuan memastikan perangkat daerah menjalankan fungsi pengawasan dan menindaklanjuti rekomendasi hasil pemeriksaan.
“Pertanyaan strategisnya, apakah mekanisme pengawasan benar-benar bekerja atau hanya menjadi tahapan administratif? Ketika auditor menemukan ketidaksesuaian volume, publik berhak meminta penjelasan mengenai proses pemeriksaan pekerjaan, dasar pembayaran, dan langkah korektif yang telah dilakukan,” ujarnya.
BPK Menyoroti Pengawasan Teknis
Dalam temuan terkait pekerjaan konstruksi, BPK menyoroti belum optimalnya pengawasan oleh Kepala Dinas Pekerjaan Umum dan Tata Ruang (PUTR), serta belum memadainya peran Pejabat Pembuat Komitmen (PPK) dalam memastikan kesesuaian pekerjaan dengan kontrak sebelum pembayaran dilakukan.
Catatan tersebut penting karena pengendalian pekerjaan konstruksi semestinya mencakup pengukuran volume, pemeriksaan mutu, dokumentasi hasil pekerjaan, dan verifikasi sebelum pembayaran dilaksanakan.
Ketidaksesuaian volume tidak dengan sendirinya membuktikan adanya tindak pidana. Namun, apabila pendalaman lebih lanjut menemukan dokumen yang tidak sesuai dengan kondisi riil, pembayaran yang tidak didukung hasil pekerjaan, rekayasa laporan, atau unsur kesengajaan yang memenuhi unsur pidana, persoalan tersebut dapat menjadi bahan pemeriksaan lebih lanjut oleh aparat penegak hukum sesuai kewenangannya.
KITA INDONESIA memandang bahwa tindak lanjut temuan BPK perlu dilakukan secara substantif, bukan sekadar memenuhi kelengkapan administrasi apabila masih terdapat persoalan yang membutuhkan penjelasan dan pengujian lebih lanjut.
Tiga Aspek yang Perlu Dijelaskan pada 2026
Arham MSi La Palellung yang merupakan wija Luwu itu menilai setidaknya terdapat tiga aspek yang perlu mendapat perhatian.
Pertama, proses pemeriksaan dan pembayaran pekerjaan. Pemerintah daerah perlu menjelaskan bagaimana hasil pekerjaan diverifikasi, siapa yang menjalankan fungsi pemeriksaan, serta dokumen apa yang menjadi dasar pembayaran.
Kedua, pertanggungjawaban pelaksana dan pengawas. Perlu dipastikan bagaimana status tindak lanjut atas ketidaksesuaian yang ditemukan, apakah seluruh kewajiban yang timbul telah diselesaikan, dan apakah evaluasi telah dilakukan terhadap pelaksanaan fungsi pengawasan.
Ketiga, efektivitas pengendalian di bawah kepemimpinan daerah. Pemkab Luwu perlu menjelaskan langkah korektif yang ditempuh agar ketidaksesuaian serupa tidak berulang, termasuk penguatan pengawasan oleh perangkat daerah dan PPK.
“Kami tidak ingin membangun kesimpulan hanya berdasarkan kecurigaan. Namun, temuan pemeriksaan juga tidak boleh diperlakukan sebagai rutinitas tahunan yang selesai setelah dokumen ditandatangani. Publik membutuhkan penjelasan, tindak lanjut yang terukur, dan kepastian bahwa anggaran digunakan sesuai peruntukannya,” tegas La Palellung, yang juga menjabat Ketua Umum Lembaga Kajian Advokasi HAM Indonesia (LHI).
Kepemimpinan Bupati Diuji melalui Tindak Lanjut
Bagi KITA INDONESIA, tata kelola yang akuntabel tidak cukup diukur dari terserapnya anggaran atau selesainya pekerjaan secara administratif. Kesesuaian antara kontrak, hasil fisik, pembayaran, dan pertanggungjawaban pejabat yang berwenang juga menjadi bagian penting dari pengelolaan keuangan daerah.
La Palellung menegaskan bahwa temuan BPK harus ditempatkan secara proporsional. Ketidaksesuaian yang telah ditindaklanjuti perlu dicatat sesuai status penyelesaiannya. Namun, penyelesaian administratif tidak menghilangkan kebutuhan untuk mengevaluasi penyebab masalah dan memperbaiki kelemahan pengawasan yang mendasarinya.
“Bupati tidak boleh dinilai hanya dari bangunan yang berdiri atau laporan penyerapan anggaran. Publik juga berhak mengetahui apakah sistem pengawasan di lingkungan pemerintahannya mampu mendeteksi ketidaksesuaian, memastikan tindak lanjut, dan mencegah persoalan yang sama terulang,” ujarnya.
Menurutnya, Pemkab Luwu perlu menyampaikan penjelasan yang terukur mengenai status tindak lanjut temuan, langkah korektif, serta hasil evaluasi terhadap pengawasan proyek. Penjelasan tersebut penting agar masyarakat dapat menilai perkembangan akuntabilitas pengelolaan anggaran berdasarkan informasi yang dapat diverifikasi.
KITA INDONESIA Akan Padankan Temuan 2025 dengan Kegiatan 2026
Lebih lanjut, Arham MSi La Palellung, yang juga bertindak sebagai Koordinator Koalisi Perkumpulan Antikorupsi, menegaskan bahwa temuan BPK atas TA 2025 akan dipadankan dengan pelaksanaan kegiatan dan proyek pemerintah daerah pada TA 2026.
Menurutnya, langkah tersebut diperlukan untuk menelusuri kesinambungan pola penganggaran, pelaksanaan pekerjaan, mekanisme pengawasan, hingga tindak lanjut atas persoalan yang telah ditemukan auditor. Pemadanan itu juga diarahkan untuk mengidentifikasi kemungkinan berulangnya kelemahan tata kelola pada kegiatan berbeda, tanpa terlebih dahulu menyimpulkan adanya pelanggaran sebelum bukti diverifikasi.
“Temuan BPK TA 2025 tidak akan kami lihat secara terpisah. Kami akan memadankannya dengan kegiatan TA 2026, terutama pada aspek perencanaan, pengadaan, pelaksanaan kontrak, pembayaran, dan pengawasan. Kami ingin memastikan apakah kelemahan yang ditemukan pada tahun sebelumnya benar-benar menjadi bahan perbaikan atau justru muncul kembali dalam kegiatan berikutnya,” tegas La Palellung.
Ia menambahkan, pemantauan tersebut dilakukan untuk menguji konsistensi perbaikan tata kelola sekaligus mendeteksi sejak dini indikasi pola penyimpangan yang berulang, terstruktur, sistematis, dan masif (TSM), apabila didukung fakta serta bukti yang memadai.
“Tujuan kami bukan membangun tuduhan, melainkan memastikan anggaran publik dikelola secara transparan dan akuntabel. Jika ditemukan pola yang berulang, kami akan mendokumentasikan keterkaitannya dan mendorong pemeriksaan lebih lanjut melalui mekanisme yang berwenang,” tutupnya.
Bagi KITA INDONESIA, temuan BPK TA 2025 merupakan salah satu pijakan untuk menguji apakah pengelolaan anggaran pada tahun berikutnya menunjukkan perbaikan nyata. Persoalannya bukan semata-mata tentang rumah jabatan, melainkan disiplin belanja publik, efektivitas pengawasan, dan tanggung jawab pemerintah daerah dalam memastikan setiap pekerjaan yang dibiayai uang rakyat dilaksanakan sesuai kontrak serta dapat dipertanggungjawabkan kepada masyarakat. (*)